Mashreq UAE - Digital Banking
Mashreqشؤون ماليةموثّق

- 11.39K التقييمات
- 4.7
- التنزيلات
- +1,000,000
- السعر
- Free
مواصفات التطبيق
- الإصدار
- 9.19.1
- تم التحديث
- التنزيلات
- +1,000,000
- يتطلب
- 7.0
- السعر
- Free
- التصنيف العمري
- PEGI 3
لقطات الشاشة
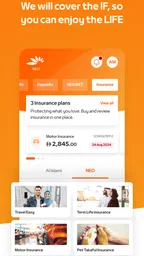
 تحليل من Appwesome
أستخدم تطبيق Mashreq UAE - Digital Banking كواجهة يومية للتعامل مع الخدمات المصرفية وإدارة المال من الهاتف، وليس كتطبيق مالي عام يصلح لكل بنك. المطوّر هو Mashreq، والتطبيق موجّه أساسًا لعملاء المشرق في الإمارات الذين يريدون إنجاز أعمالهم البنكية دون الاعتماد على زيارة الفرع أو التنقل بين أدوات منفصلة. تجربتي معه تعطي انطباعًا واضحًا: قيمته الحقيقية تظهر عندما يكون حسابك وخدماتك مرتبطة بالمشرق أصلًا، بينما تقل فائدته كثيرًا إذا كنت تبحث عن محفظة مستقلة أو تطبيقًا يجمع حسابات بنوك متعددة.
التطبيق مجاني للتنزيل والاستخدام من ناحية السعر المعلن، وهذه نقطة مهمة عند تقييمه. لا أتعامل معه كمنتج مدفوع يحتاج إلى تبرير شراء؛ بل كقناة رقمية للوصول إلى خدمات البنك. لذلك لا ينبغي أن يُقاس فقط بعدد الأدوات الظاهرة على الشاشة، بل بمدى اختصاره للوقت والجهد في المهام التي يحتاجها عميل المشرق فعلًا. حصل على متوسط تقييم يبلغ 4.7 من نحو 149 ألف تقييم، وهي مؤشرات قوية على انتشار الاستخدام، لكنها لا تعني أن كل تجربة ستكون متطابقة.
لديه أكثر من مليون تثبيت ونحو 11 ألف مراجعة، ما يعكس حضورًا واسعًا بين المستخدمين، لكنه لا يغني عن سؤال أبسط: هل يناسب علاقتي المصرفية واحتياجاتي اليومية؟ أفضّل أن أجيب عن ذلك بالنظر إلى طريقة استخدامي، لا باعتبار الانتشار ضمانًا لتجربة واحدة للجميع.
تجربتي مع الخدمات المصرفية الرقمية في المشرق
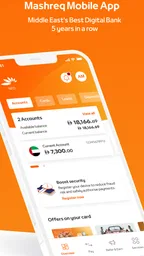
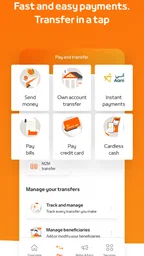
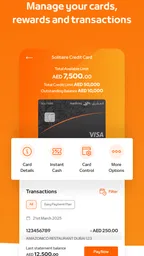
أول ما أعجبني هو أن التطبيق يضع العلاقة البنكية في مكان واحد بدل توزيعها بين تطبيق للتحويل، وآخر لمتابعة البطاقات، وقنوات منفصلة للاستفسارات. عند فتحه، أفكر في المهمة التي أريد تنفيذها: مراجعة الحساب، متابعة حركة البطاقة، التعامل مع تحويل أو إدارة جانب من أموالي. هذا الأسلوب مناسب لمن يريد إنجاز الأمور بسرعة، خصوصًا في الأيام التي لا يرغب فيها بالاتصال بخدمة العملاء أو البحث عن جهاز صراف.
لكن الراحة هنا مرتبطة بكونك عميلًا للمشرق. التطبيق ليس بديلًا عن البنك نفسه، ولا يحول حسابًا في بنك آخر إلى حساب يمكن إدارته من خلاله. هذه ليست مشكلة في التصميم بقدر ما هي حد طبيعي لتطبيق مصرفي تابع لمؤسسة واحدة. إذا كان هدفك متابعة مصروفاتك عبر عدة بنوك، فستحتاج إلى أداة مختلفة أو إلى الاستمرار في استخدام تطبيقات البنوك الأخرى بجانبه.
من المفيد أيضًا معرفة أن التطبيق قديم نسبيًا من حيث تاريخ الإطلاق، إذ ظهر في 21/03/2012، لكنه يستمر في تلقي تحديثات، والنسخة الحالية هي 9.19.1. بالنسبة لي، هذا يوازن بين نضج الخدمة واحتمال تغيّر أماكن الأزرار أو طريقة تنفيذ بعض العمليات مع التحديثات. لذلك أنصح المستخدم الجديد بأن يمنح نفسه دقائق لاستكشاف الواجهة بدل افتراض أن كل خيار سيظهر في الموضع المتوقع من أول مرة.
ومن ناحية التوافق، الحد الأدنى المذكور لنظام التشغيل هو أندرويد 7.0؛ لذا من المفيد التحقق من إصدار الجهاز قبل الاعتماد على التطبيق كقناتك اليومية. تصنيف PEGI 3 يضعه ضمن التطبيقات المناسبة لجميع الأعمار من ناحية التصنيف، لكن هذا لا يجعل التعامل مع الحساب شأنًا عائليًا تلقائيًا: بيانات الدخول والقرارات المالية تظل مسؤولية صاحب الحساب، وينبغي أن تبقى خاصة وآمنة.
مقالات أخرى للقراءة
كل المقالات
 Roblox
روبلوكس: متعة اكتشاف اللعبة التالية رغم تفاوت الجودة
من مطاردة قصيرة إلى عالم كامل صنعه لاعبون آخرون، تكمن جاذبية روبلوكس في تبديل الإيقاع باستمرار؛ لكن هذا التنوع يترك تفاوتًا واضحًا في الجودة.
اقرأ المقال: روبلوكس: متعة اكتشاف اللعبة التالية رغم تفاوت الجودة
 Plants vs. Zombies™
عباد الشمس يضبط إيقاع المعركة في Plants vs. Zombies
ليست زراعة عباد الشمس تفصيلاً اقتصادياً عابراً؛ إنها قرار يحدد إيقاع كل مواجهة، ويحوّل ساحة الحديقة إلى اختبار ممتع للصبر والتوقيت.
اقرأ المقال: عباد الشمس يضبط إيقاع المعركة في Plants vs. Zombies


ما الذي تحصل عليه مقابل الاستخدام المجاني؟
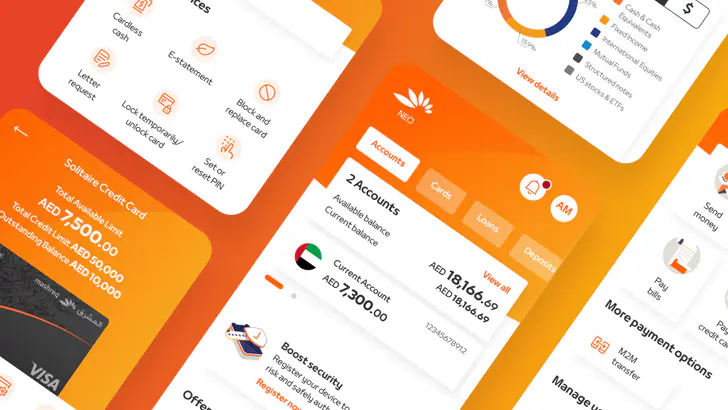
السعر المجاني يجعل تجربة التطبيق سهلة من ناحية القرار: لا توجد تكلفة شراء يجب استردادها من خلال الاستخدام. القيمة التي أحصل عليها تأتي من تقليل الاحتكاك في التعامل مع حسابي المصرفي، مثل القدرة على مراجعة الوضع المالي من الهاتف بدل فتح المتصفح أو زيارة الفرع. وبما أن التطبيق يركز على الخدمات المصرفية والاستثمار وإدارة الأموال، فهو أوسع من مجرد شاشة لعرض الرصيد، مع بقاء الاستفادة الفعلية مرتبطة بما هو متاح لملف العميل وحسابه.
هنا أرى فرقًا مهمًا بين “مجاني” و“ذو قيمة مجانية”. التطبيق نفسه لا يفرض سعر تنزيل، لكن العمليات البنكية أو المنتجات المالية التي يصل إليها المستخدم قد تكون لها شروطها الخاصة خارج فكرة تنزيل التطبيق. لذلك لا أعتبر كلمة مجاني وعدًا بأن كل خدمة مالية داخل التطبيق بلا رسوم أو التزامات. التقييم العادل هو أن الوصول إلى القناة الرقمية مجاني، أما قرار استخدام أي منتج أو معاملة فيجب أن يراجعه العميل داخل تفاصيلها البنكية قبل التأكيد.
في الاستخدام اليومي، أجد أن توفير الوقت هو الفائدة الأوضح. تخيل أنني أحتاج إلى التحقق من وصول مبلغ قبل دفع فاتورة، أو أريد مراجعة حركة بطاقة بعد شراء لم أتذكر قيمته بدقة. بدل تأجيل الأمر إلى وقت فتح الحاسوب، أستطيع البدء من الهاتف. هذه فائدة عملية وليست مجرد إضافة شكلية، لأن معرفة الوضع المالي في اللحظة المناسبة تساعدني على تجنب قرارات مبنية على رصيد قديم.
وأتعامل مع التطبيق بوصفه قناة مصرفية مرتبطة بحسابي، لا سجلًا محاسبيًا أستطيع الاعتماد عليه وحده لكل غرض. إذا كنت أعدّ ميزانية شهرية، أدوّن الالتزامات الثابتة في أداتي المعتادة، ثم أستخدم التطبيق لمراجعة الحركات الفعلية ومقارنتها بخطتي. هذا الفصل مفيد خصوصًا عندما تكون لدي مصروفات نقدية أو معاملات لدى بنوك أخرى؛ فمراجعة تطبيق المشرق وحده لن تكوّن صورة كاملة عن كل إنفاقي.
تفاصيل عملية تجعل التجربة أكثر فائدة
أول نصيحة أطبقها هي استخدام التطبيق كمكان للمراجعة قبل التنفيذ، لا كزر سريع للضغط المتكرر. عندما أراجع الحساب أو الحركة المالية، أركز على اسم العملية وتوقيتها والمبلغ قبل أن أنتقل إلى أي إجراء آخر. هذه العادة البسيطة تقلل احتمال الخلط بين حسابين أو اتخاذ قرار بناءً على عملية لم تُسجل بالطريقة التي توقعتها. قوة التطبيق ليست في السرعة وحدها؛ بل في أن يمنحني صورة حديثة أستطيع التفكير انطلاقًا منها.
النصيحة الثانية تتعلق بالتحويلات وإدارة الأموال. لا أتعامل مع الهاتف كأنه مساحة مناسبة لاتخاذ قرار مالي كبير على عجلة، حتى لو كانت الواجهة مريحة. أراجع المستفيد، المبلغ، والوجهة قبل التأكيد، وأستخدم التطبيق للمتابعة بعد التنفيذ أيضًا. هذا يجعل الهاتف أداة تنفيذ ومراقبة في الوقت نفسه، بدل أن يكون مجرد قناة لإرسال المال ثم نسيان العملية.
وعند إعداد تحويل أحتاجه في موعد محدد، أخصص لحظات هادئة لمراجعة التفاصيل بدل تنفيذه بين رسائل ومقاطعات. أتأكد من أنني أختار المستفيد المقصود، وأقرأ ملخص العملية قبل الموافقة، ثم أرجع إلى سجل الحركة للتحقق من النتيجة. هذه الخطوات ليست ميزة خفية في التطبيق، بل طريقة استخدام تقلل الأخطاء في أي خدمة مصرفية عبر الهاتف، وتزداد أهميتها عندما تكون الشاشة صغيرة أو أتعامل مع أكثر من حساب.
أما الاستخدام الثالث، فهو متابعة البطاقات والحسابات بعد السفر أو التسوق المكثف. في هذه الحالات، لا أنتظر نهاية الشهر لاكتشاف نمط غير معتاد. أفتح التطبيق على فترات قصيرة، وأقارن العمليات بما أتذكره. هذه الطريقة لا تحول التطبيق تلقائيًا إلى مدير ميزانية متكامل، لكنها تساعدني على اكتشاف الفروقات مبكرًا وعلى معرفة أين ذهبت الأموال بدل الاعتماد على الذاكرة.
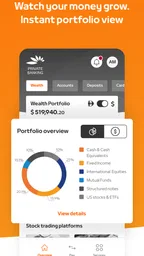
أجد كذلك أن جانب الاستثمار وإدارة الأموال يحتاج إلى عقلية مختلفة عن متابعة الرصيد. وجود هذه المجالات ضمن تجربة مصرفية واحدة قد يكون مريحًا، لكنه لا يعني أن كل قرار استثماري مناسب لكل مستخدم. إذا كنت جديدًا على الاستثمار، أتعامل مع المعلومات المعروضة كنقطة بداية للفهم، لا كبديل عن قراءة الشروط ومعرفة مستوى المخاطرة. التطبيق يسهل الوصول، لكنه لا يلغي الحاجة إلى الحكم الشخصي.
ومن المفيد أن أفصل بين جلسة متابعة الحساب وجلسة التفكير في استثمار أو منتج مالي. في الأولى أبحث عن معلومات عملية أحتاجها الآن؛ أما في الثانية فأمنح نفسي وقتًا لقراءة التفاصيل ومقارنة الخيار بما أريده على المدى الأطول. وجود المجالين في تطبيق مصرفي واحد يوفر انتقالًا أسهل بينهما، لكنه قد يدفع المستخدم إلى التعامل معهما كأنهما قرار واحد. بالنسبة لي، هذا هو موضع الحذر: سهولة الوصول لا تعني أن مستوى المخاطرة أو طبيعة الالتزام متشابهان.
سيناريو يومي يوضح القيمة الحقيقية
لنفترض أنني في طريقي لشراء جهاز منزلي، وأريد التأكد من أن العملية لن تضغط على التزامات أخرى خلال الأسبوع. أفتح التطبيق لمراجعة الرصيد والحركات الأخيرة، ثم أتحقق من البطاقة أو الحساب الذي سأستخدمه. بعد الشراء، أعود لمراجعة العملية عندما تظهر، بدل الاحتفاظ بالإيصال والاعتماد على الذاكرة وحدها. وفي نهاية الأسبوع، أستخدم سجل الحركة لأرى إن كان الإنفاق الفعلي قريبًا من خطتي.
هذا السيناريو لا يحتاج إلى أدوات معقدة، لكنه يوضح سبب تفضيلي التطبيق على الإجراءات التقليدية. الهاتف موجود معي، والمعلومة أقرب، ويمكنني اتخاذ قرار أكثر وعيًا. في المقابل، إذا كنت أريد تحليلًا عميقًا لفئات الإنفاق، أو دمج بيانات عدة مؤسسات، أو إنشاء نظام ميزانية مفصل جدًا، فلن أعتبر التطبيق وحده كافيًا. هنا تصبح أداة مالية متخصصة أكثر ملاءمة إلى جانب تطبيق البنك.
وتظهر فائدة أخرى في موقف أكثر بساطة: إذا كنت أرتب موعد دفع أو أراجع مصروفًا قبل مغادرة المنزل، أستطيع التحقق من الحساب في اللحظة التي أحتاج فيها إلى المعلومة بدل تأجيلها. لكنني لا أتعامل مع ذلك على أنه بديل عن التخطيط المسبق؛ فالتطبيق يساعدني على رؤية ما حدث وما هو متاح، بينما تبقى مسؤولية توزيع المال على الالتزامات قرارًا شخصيًا. وإذا كان عملي يتطلب تقارير تفصيلية أو مراجعة مشتركة لميزانية الأسرة، فسأضيف أداة تنظيم مناسبة بدل تحميل تطبيق البنك وظيفة لم يُصمم ليكون وحده مسؤولًا عنها.
أين تظهر القيود والاحتكاك؟
أبرز قيد هو أن التطبيق لا يساوي تجربة بنك كاملة في كل الظروف. بعض المستخدمين يريدون إجابات بشرية فورية، أو معالجة حالة استثنائية، أو شرحًا تفصيليًا لمنتج مالي. التطبيق قد يختصر الطريق في المهام المعتادة، لكنه لا يلغي احتمال الحاجة إلى قنوات الدعم أو مراجعة الشروط. لذلك أراه ممتازًا للأعمال المتكررة والواضحة، وأقل كفاية عندما تكون المشكلة غير اعتيادية أو تحتاج إلى تفاوض وشرح.
هناك أيضًا مفاضلة بين كثرة الخدمات وبساطة الواجهة. عندما يجمع التطبيق الحسابات والاستثمار وإدارة الأموال والبطاقات في تجربة واحدة، قد يشعر المستخدم الجديد بأن الخيارات أكثر مما يحتاج إليه في اللحظة الأولى. أنا أفضل أن أبدأ بالمهمة الأساسية، ثم أتعرف تدريجيًا على بقية الأقسام. محاولة استكشاف كل شيء دفعة واحدة قد تجعل التجربة تبدو أثقل من اللازم.
الاعتماد على الهاتف نفسه يمثل قيدًا عمليًا آخر. إذا كان الجهاز غير متاح، أو كانت طريقة الدخول غير مريحة في موقف معين، فإن سهولة التطبيق تفقد جزءًا من قيمتها. لهذا لا أعتمد عليه كقناة وحيدة في الأمور المهمة؛ أحتفظ بوعي بوسائل التواصل الأخرى مع البنك وأتأكد من أن بيانات الدخول والاسترداد منظمة بطريقة آمنة. هذه ليست ملاحظة ضد التطبيق تحديدًا، بل تذكير بأن الراحة الرقمية تحتاج إلى خطة بديلة.
كما أن التقييمات المرتفعة والانتشار الواسع لا يضمنان أن كل تحديث سيعجب كل شخص. قد تتغير الواجهة مع الوقت، وقد يحتاج المستخدم إلى إعادة التعرف على بعض المسارات. عندما أواجه تغييرًا كهذا، لا أضغط على خيار غير واضح في عملية مالية؛ أتوقف وأراجع الشاشة بعناية. في التطبيقات البنكية، الوضوح أهم من السرعة.
وهنا أرى الفرق بينه وبين تطبيق ميزانية مستقل أو محفظة مالية متعددة المؤسسات. تلك الأدوات قد تكون أنسب لمن يريد لوحة تجمع إنفاقه من أكثر من بنك أو تحليلًا منظّمًا لفئات الصرف، بينما يتميز تطبيق المشرق بتركيزه على علاقة العميل بالبنك نفسه. أما استخدام تطبيقات بنوك متعددة إلى جانب أداة ميزانية، فيزيد عدد الأماكن التي يجب فتحها ومراجعتها، لكنه قد يعطي صورة أشمل لمن لديه حسابات موزعة. لا يوجد خيار واحد أفضل للجميع؛ الاختيار يتوقف على ما إذا كانت الأولوية تنفيذ الخدمات المصرفية أم جمع البيانات وتحليلها.
لمن أنصح به، ومتى أختار بديلًا؟
أنصح به أولًا لعميل المشرق الذي يريد إدارة علاقته البنكية من الهاتف، ويراجع حساباته أو بطاقاته باستمرار، ويقدّر الوصول إلى الاستثمار وإدارة الأموال من قناة واحدة. يناسب كذلك الشخص الذي لا يريد زيارة الفرع لكل مهمة بسيطة، والذي يفضل متابعة الحركة المالية أثناء يومه بدل تجميع كل شيء في جلسة واحدة نهاية الشهر. تصنيف العمر PEGI 3 يعكس كونه تطبيقًا عامًا مناسبًا من ناحية التصنيف، لكن الاستخدام المالي نفسه يظل شأنًا يخص صاحب الحساب ومسؤوليته.
أراه مناسبًا أيضًا للمستخدم الذي يريد تقليل الفجوة بين “معرفة الرصيد” و“فهم ما حدث فيه”. فتح التطبيق بعد عملية شراء أو تحويل يمنحني فرصة للمراجعة السريعة، وهذه العادة قد تكون أهم من وجود عشرات المزايا التي لا أستخدمها. إذا كان لديك حسابات متعددة داخل المشرق، ففكرة الوصول إليها من تجربة واحدة قد تكون أكثر قيمة من أي تنسيق بصري أو اختصار صغير.
أما من لا يتعامل مع المشرق أصلًا، فلن يجد سببًا عمليًا كافيًا لاختياره لمجرد أنه تطبيق مصرفي واسع الانتشار. وكذلك من يفضّل إجراء كل شيء بمساعدة موظف أو يحتاج إلى نقاش مطول قبل أي قرار مالي، قد يرتاح أكثر إلى التواصل المباشر مع البنك، مع الاستفادة من القناة الرقمية حين تناسبه. لا أرى أن استخدام التطبيق يجب أن يكون موقفًا من الفروع أو خدمة العملاء؛ الأفضل أن أختار القناة بحسب طبيعة المهمة.
في المقابل، قد لا يكون الاختيار الأفضل لمن لا يتعامل مع المشرق أصلًا، أو لمن يريد تطبيقًا مستقلًا لإدارة المال دون ارتباط ببنك بعينه. كذلك لن أختاره وحده لمن يحتاج إلى تخطيط ميزانية متقدم، أو تقارير تحليلية مفصلة، أو تجميع تلقائي لحسابات مؤسسات مختلفة. في هذه الحالات، يمكن أن يكون تطبيق البنك ضروريًا للمعاملات، بينما تؤدي أداة مستقلة دور التحليل والتخطيط.
ولا أنصح بأن يكون وجود قسم للاستثمار سببًا كافيًا لاتخاذ قرار استثماري. من الأفضل أن يحدد المستخدم هدفه، ويفهم المخاطر والشروط، ثم يستخدم التطبيق كوسيلة وصول ومتابعة. سهولة الضغط لا تعني أن القرار بسيط. هذه نقطة أعتبرها مهمة خصوصًا للمستخدم الذي يخلط بين إدارة المال اليومية والاستثمار طويل الأجل.
قبل أن أجعله قناتي الأساسية، أسأل نفسي سؤالين عمليين: هل حسابي لدى المشرق، وهل أحتاج غالبًا إلى متابعة الحساب والبطاقة أو إنجاز مهام مصرفية من الهاتف؟ إذا كانت الإجابة نعم، فمن المرجح أن يكون مفيدًا في روتيني. أما إذا كان احتياجي الأساسي هو وضع ميزانية مشتركة، أو جمع حسابات من جهات مختلفة، أو الحصول على تحليل إنفاق معمق، فسأبحث عن أداة مكملة لهذه المهمة بدل توقع أن تطبيق البنك سيغطيها كلها.
حكمي النهائي على قيمة التطبيق
بعد النظر إلى السعر والقيمة معًا، أرى أن Mashreq UAE - Digital Banking يقدم قيمة واضحة لعميل المشرق الذي يريد قناة مجانية ومباشرة لإدارة شؤونه المالية من الهاتف. قوته ليست في كونه أداة عامة لكل الناس، بل في قربه من الحسابات والخدمات التي يقدمها البنك. بالنسبة لهذا المستخدم، توفير الوقت وسهولة المراجعة قد يجعلان التطبيق جزءًا طبيعيًا من الروتين اليومي.
أما إذا كنت تبحث عن تطبيق يجمع كل بنوكك، أو يحلل إنفاقك بعمق، أو يقدم لك نظام ميزانية مستقلًا، فسأختار أداة مكملة بدل الاعتماد عليه وحده. وإذا كان ترددك بسبب السعر، فالتنزيل مجاني، لكنني سأفصل دائمًا بين مجانية الوصول إلى التطبيق وبين شروط أي خدمة أو معاملة مالية داخله. هذا التفريق يمنع توقعات غير واقعية ويجعل قرار الاستخدام أكثر نضجًا.
ومن الأشياء التي سأراقبها مع الاستخدام المستمر مدى سهولة العثور على المهام التي أكررها بعد تحديث الواجهة، ومدى وضوح المعلومات قبل تأكيد أي عملية. هذه ليست توقعات بأن تغييرًا بعينه سيحدث، بل معايير أستخدمها للحكم على أي قناة مصرفية رقمية. استمرار التطبيق وتحديثه يدلان على أنه منتج قائم ومتطور، لكن ما يهمني عمليًا هو أن تظل المهام المعتادة مفهومة، وأن أستطيع التوقف والتحقق قبل تنفيذ ما له أثر مالي.
الخلاصة التي أصل إليها بسيطة: إذا كان المشرق بنكك، فالتطبيق يستحق التجربة لأنه يضع المتابعة والتنفيذ وإدارة المال في متناولك دون تكلفة تنزيل. استخدمه بهدوء، راجع التفاصيل قبل التأكيد، ولا تعتبره بديلًا عن الفهم المالي أو عن أدوات التخطيط المتخصصة. أما إذا لم تكن من عملاء المشرق أو تحتاج إلى إدارة مالية متعددة البنوك، فالأفضل أن تتجه إلى حل مصمم لهذا الاستخدام بدل إجبار هذا التطبيق على أداء مهمة ليست مهمته الأساسية.
أبرز النقاط
- فتح الحساب وإدارة الخدمات المصرفية مباشرة من الهاتف.
- تحويل الأموال ودفع الفواتير دون الحاجة لزيارة الفرع.
- إشعارات فورية لمتابعة العمليات وتنبيهات الحساب.
- دعم تسجيل الدخول بالبصمة أو تقنيات الأمان الحيوي.
- إمكانية الوصول إلى المنتجات والخدمات البنكية على مدار الساعة.
القيود
- قد تتطلب بعض الخدمات تفعيلًا مسبقًا أو زيارة أحد الفروع.
- تجربة الاستخدام قد تختلف حسب إصدار الهاتف وسرعة الاتصال.
- بعض التحويلات أو الخدمات قد تفرض رسومًا إضافية.
- قد يواجه المستخدم صعوبة عند نسيان بيانات الدخول أو تغيير الرقم.
- توفر الميزات قد يختلف حسب نوع الحساب أو أهلية العميل.
الأسئلة الشائعة
01ما هو تطبيق Mashreq UAE - Digital Banking؟
تطبيق Mashreq UAE - Digital Banking هو منصة مصرفية رقمية لعملاء بنك المشرق في الإمارات، تتيح إدارة الحسابات والبطاقات والتحويلات والمدفوعات من الهاتف. بعد تسجيل الدخول يمكن عادةً مراجعة الرصيد وكشوف الحساب، دفع الفواتير، تحويل الأموال محلياً ودولياً، متابعة البطاقات، وطلب بعض الخدمات دون الحاجة إلى زيارة الفرع. تختلف المزايا المتاحة بحسب نوع الحساب والمنتج المصرفي.
02هل يمكن فتح حساب مصرفي من خلال تطبيق Mashreq UAE؟
قد يتيح التطبيق أو القنوات الرقمية المرتبطة ببنك المشرق بدء إجراءات فتح حساب أو التقدم لبعض المنتجات المصرفية، إلا أن الأهلية والمتطلبات تختلف حسب الجنسية والإقامة والعمر ونوع الحساب. غالباً ستحتاج إلى وثائق رسمية وبيانات شخصية، وقد يُطلب التحقق من الهوية إلكترونياً أو استكمال خطوات إضافية. يُنصح بمراجعة الشروط الحالية داخل التطبيق أو الموقع الرسمي قبل التقديم.
03هل تطبيق Mashreq UAE - Digital Banking آمن للاستخدام؟
يعتمد التطبيق على وسائل حماية مصرفية مثل تسجيل الدخول الآمن، التحقق الإضافي للعمليات، وإشعارات المعاملات، لكن مستوى الأمان يتأثر أيضاً بطريقة استخدامك للهاتف. حمّل التطبيق من متجر رسمي فقط، وتجنب مشاركة كلمة المرور أو رموز التحقق، ولا تستخدم شبكات عامة عند تنفيذ التحويلات. في حال فقدان الهاتف أو ملاحظة نشاط غير معتاد، تواصل مع البنك فوراً عبر قنواته الرسمية.
04ما الخدمات التي يمكن تنفيذها عبر التطبيق؟
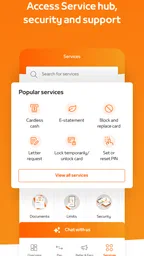
بعد تسجيل الدخول، يمكن للعملاء الوصول إلى مجموعة من الخدمات اليومية مثل الاطلاع على الأرصدة والحركات، إدارة البطاقات، سداد الفواتير، إجراء التحويلات، إرسال الأموال إلى مستفيدين، ومتابعة بعض الطلبات المصرفية. قد تختلف حدود التحويل والرسوم ووقت التنفيذ وفق نوع العملية والحساب واللوائح المعمول بها. لذلك من الأفضل مراجعة تفاصيل الرسوم والتأكيد النهائي قبل اعتماد أي معاملة.
05ماذا أفعل إذا نسيت بيانات الدخول أو واجهت مشكلة في التطبيق؟
يوفر التطبيق عادةً خيارات لاستعادة بيانات الدخول أو إعادة ضبطها من شاشة الدخول، وقد يطلب التحقق من رقم الهاتف أو معلومات الحساب أو رمز يتم إرساله إليك. إذا تعذر إتمام العملية، حدّث التطبيق وتأكد من اتصال الإنترنت وتوافق نظام الهاتف، ثم جرّب لاحقاً. لا تطلب المساعدة من حسابات غير رسمية، وتواصل مباشرة مع دعم بنك المشرق عند وجود مشكلة في الوصول أو معاملة غير معروفة.
